وثیقه و لیکویید شدن در آوه؛ ضریب سلامت چگونه کار می کند؟
خلاصه مقاله
ضریب سلامت آوه، پشتوانه محاسباتی وثیقه را با بدهی مقایسه می کند. زیر ۱، موقعیت می تواند لیکویید شود؛ مقدار تسویه و پاداش به قواعد نسخه و بازار بستگی دارد.
اکسنوین را بیشتر در گوگل ببینید
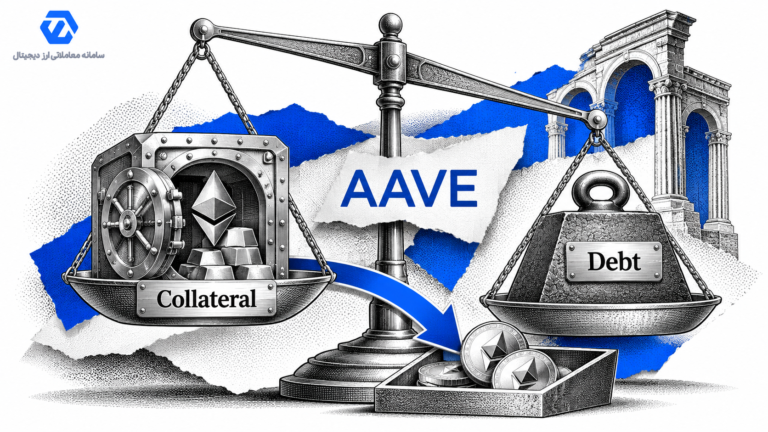
در آوه می توانید با قرار دادن دارایی به عنوان وثیقه، دارایی دیگری قرض بگیرید. وثیقه همان پشتوانه وام است: تا وقتی بدهی دارید، باید به اندازه کافی وثیقه در حساب وام شما باقی بماند. اگر نسبت وثیقه به بدهی از حد مجاز پایین تر برود، بخشی از وثیقه می تواند در برابر بازپرداخت بدهی به فرد دیگری منتقل شود؛ به این فرایند لیکویید شدن می گویند.
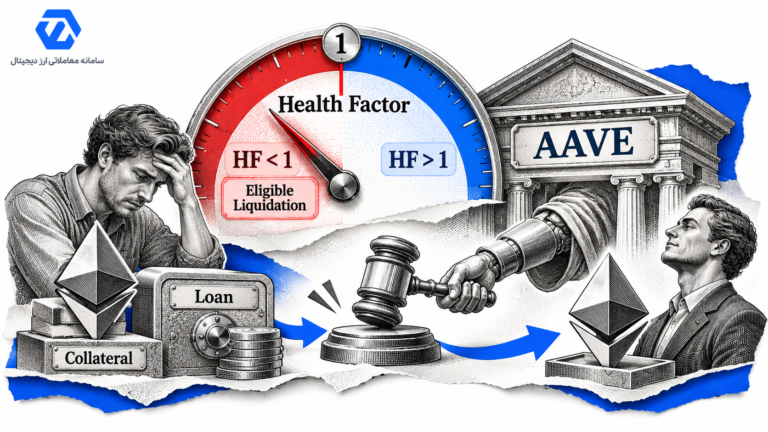
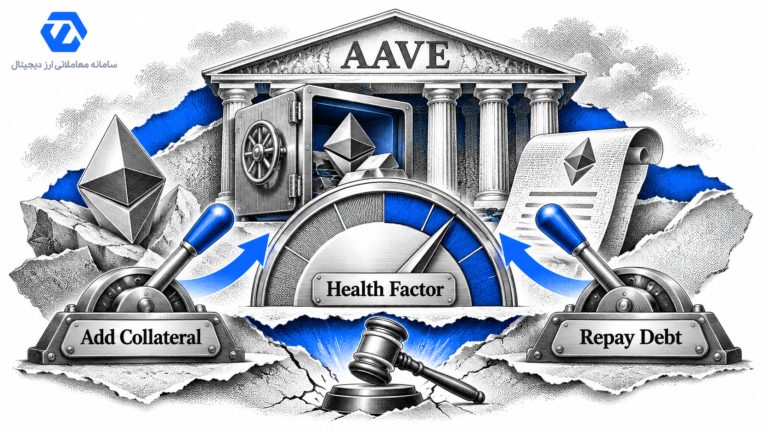
مهم ترین عدد برای فهم این وضعیت، Health Factor یا ضریب سلامت است. این عدد نشان می دهد ارزش وثیقه، پس از اعمال آستانه مجاز بازار، چقدر از بدهی را پوشش می دهد. وقتی این ضریب پایین تر از ۱ برود، قواعد بازار می توانند اجازه لیکویید کردن موقعیت را بدهند. اما سقف وام، آستانه وثیقه و مقدار قابل تسویه برای همه دارایی ها، بازارها و نسخه های آوه یکسان نیست.
وثیقه در آوه با موجودی عادی کیف پول فرق دارد
آوه مجموعه ای از قراردادهای هوشمند برای سپردن و قرض گرفتن دارایی است؛ قرارداد هوشمند، برنامه ای روی بلاکچین است که قواعد این کارها را اجرا می کند. برای یک وام وثیقه دار عادی، ابتدا دارایی پذیرفته شده را به بازار مربوط می سپارید و در صورت امکان، آن را به عنوان وثیقه فعال می کنید.
داشتن ETH یا یک توکن دیگر در کیف پول، به خودی خود وثیقه آوه ایجاد نمی کند. موجودی باید در همان بازار و با وضعیت مناسب ثبت شده باشد. همچنین سپردن دارایی و قرض گرفتن دو عمل جدا هستند؛ کسی که فقط دارایی می سپارد و بدهی ندارد، موقعیت وام دارِ قابل لیکوییدشدن از این جهت ندارد.
اگر در رابط با WETH روبه رو می شوید، منظور شکل توکنی اتر است. راهنمای تفاوت ETH و WETH توضیح می دهد چرا یک برنامه از این نام استفاده می کند؛ یکسان بودن ارزش مورد انتظار دو قالب، به معنی یکسان بودن تمام قراردادها و شبکه ها نیست.
سه عددی که نباید با هم اشتباه شوند
نسبت وام به ارزش وثیقه یا LTV، در تنظیمات بازار سقف قدرت قرض گرفتن از وثیقه را مشخص می کند. مثلاً LTV فرضی ۷۰ درصد، برای وثیقه ۱۰٬۰۰۰ دلاری حداکثر ۷٬۰۰۰ دلار قدرت وام اولیه می دهد؛ البته محدودیت نقدینگی، سقف قرض بازار و سایر قواعد هم می توانند مبلغ قابل دریافت را کمتر کنند.
آستانه لیکویید شدن یا Liquidation Threshold عدد دیگری است که برای سنجش کافی بودن پشتوانه بدهی به کار می رود. در مثال فرضی با آستانه ۸۰ درصد، از وثیقه ۱۰٬۰۰۰ دلاری، ۸٬۰۰۰ دلار برای مقایسه با بدهی در محاسبه ضریب سلامت به حساب می آید. این عدد را با سقف مجاز وام اولیه یکی نگیرید.
ضریب سلامت، نتیجه مقایسه همین پشتوانه محاسباتی با کل ارزش بدهی است. برای چند وثیقه، سهم هر دارایی با آستانه مخصوص خودش محاسبه و سپس جمع می شود. پارامترها حتی برای یک توکن روی دو بازار مختلف آوه می توانند متفاوت باشند؛ نام ارز به تنهایی برای پیدا کردن عدد درست کافی نیست.
مثال ضریب سلامت؛ از ۱٫۶ تا مرز لیکویید شدن
این مثال فقط برای توضیح محاسبه است و پارامتر واقعی یک بازار خاص را اعلام نمی کند. فرض کنید ارزش وثیقه ۱۰٬۰۰۰ دلار، آستانه لیکویید شدن ۸۰ درصد و ارزش بدهی ۵٬۰۰۰ دلار است. ضریب سلامت برابر است با:
۱۰٬۰۰۰ × ۰٫۸ ÷ ۵٬۰۰۰ = ۱٫۶
حالا با ثابت فرض کردن بدهی و آستانه، ارزش وثیقه به ۷٬۰۰۰ دلار می رسد. ضریب سلامت ۱٫۱۲ می شود. اگر وثیقه به ۶٬۲۵۰ دلار برسد، عدد دقیقاً ۱ است؛ پایین تر از آن، در این مدل موقعیت وارد محدوده قابل لیکویید شدن می شود. بنابراین افت لازم از نقطه شروع تا این مرز، ۳۷٫۵ درصد است.
این محاسبه عمداً ساده است. در واقعیت، سود بدهی انباشته می شود، قیمت دارایی قرض گرفته شده هم ممکن است تغییر کند و تنظیمات بازار نیز می توانند عوض شوند. برای موقعیت چنددارایی، معمولاً یک «قیمت لیکویید شدن» ثابت که همه تغییرات را توضیح بدهد وجود ندارد.
قیمت های قابل مشاهده در صفحه قیمت ارزهای دیجیتال برای شناخت بازار مفیدند، ولی آوه محاسبات موقعیت را با منبع قیمتِ تعریف شده در همان بازار انجام می دهد. عدد یک صفحه قیمت عمومی را جای عدد خود موقعیت قرار ندهید.
هنگام لیکویید شدن، بدهی و وثیقه چه می شوند؟
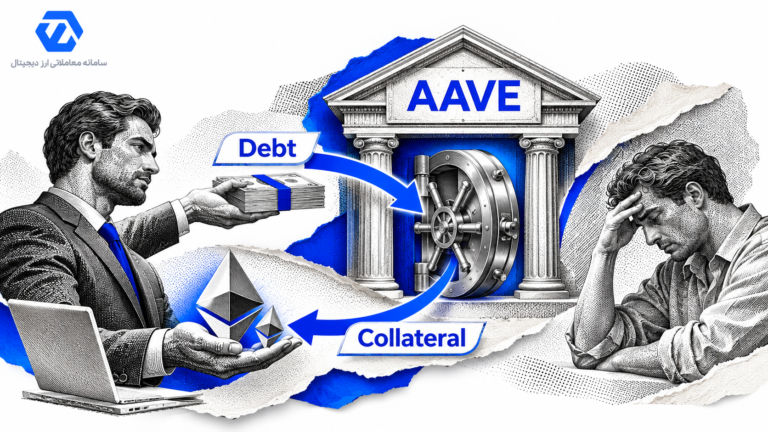
وقتی موقعیت شرایط لازم را پیدا کند، یک مشارکت کننده شبکه می تواند تراکنش لیکویید کردن را ارسال کند. او مقداری از بدهی شما را بازپرداخت می کند و در مقابل، از وثیقه شما دارایی می گیرد. ارزش دریافتی او شامل مبلغ بازپرداخت شده و پاداش لیکوییدکردن است؛ بنابراین کاهش بدهی با کاهش وثیقه همراه می شود.
مثلاً اگر در یک مثال کاملاً فرضی، ۱٬۰۰۰ دلار بدهی بازپرداخت و پاداش ۵ درصد باشد، ارزش وثیقه منتقل شده با صرف نظر از جزئیات دیگر ۱٬۰۵۰ دلار است. ۵ درصد در این مثال نرخ عمومی آوه نیست. پاداش واقعی به دارایی و قواعد موقعیت بستگی دارد.
از این توضیح دو نتیجه می گیریم: لیکویید شدن فقط یک اعلان روی صفحه نیست، انتقال واقعی وثیقه است؛ و الزاماً به معنی ازبین رفتن کل وثیقه یا تسویه کل بدهی در هر بار اجرا نیست. مقدار دقیق را باید با قواعد نسخه و بازار مربوط سنجید.
چرا نباید قانون «همیشه ۵۰ درصد» را به همه آوه تعمیم داد؟
در قواعد نسخه های آوه، مقدار بدهی قابل بازپرداخت در لیکویید شدن می تواند به ضریب سلامت، اندازه موقعیت و سایر شرایط وابسته باشد. در مستندات فعلی V3، شرایطی برای تسویه بخشی از بدهی و شرایطی برای امکان تسویه تا کل بدهی توضیح داده شده است. بنابراین خلاصه کردن این رفتار به یک درصد ثابت، اطلاعات مهم را حذف می کند.
V4 نیز سازوکار مخصوص خود را دارد؛ از جمله پاداشی که با وضعیت ضریب سلامت تغییر می کند. در نتیجه، عددی از یک آموزش قدیمی V2 یا V3 را نباید بدون بررسی نسخه به موقعیت V4 نسبت داد. پیش از خواندن درصدها، سه مشخصه را کنار هم بنویسید: نسخه پروتکل، شبکه و بازار دقیق.
چه چیزهایی ضریب سلامت را تغییر می دهند؟
- کاهش ارزش وثیقه، با ثابت بودن بقیه عوامل، ضریب سلامت را پایین می آورد.
- افزایش ارزش دارایی قرض گرفته شده یا اضافه شدن سود به بدهی، مخرج کسر را بزرگ تر می کند.
- بازپرداخت بخشی از بدهی، ارزش بدهی را کم می کند و ضریب سلامت را بالا می برد.
- افزودن داراییِ قابل قبول و فعال به عنوان وثیقه، پشتوانه محاسباتی را بیشتر می کند.
- برداشت وثیقه یا قرض بیشتر، نتیجه را در جهت مخالف تغییر می دهد؛ در پیش نمایش عملیات، ضریب سلامت پس از تغییر را با عدد فعلی مقایسه کنید.
برای نمونه، در همان مثال اولیه، بازپرداخت ۱٬۰۰۰ دلار بدهی، ضریب سلامت را از ۱٫۶ به ۲ می رساند: ۸٬۰۰۰ تقسیم بر ۴٬۰۰۰. افزودن ۱٬۰۰۰ دلار وثیقه با همان آستانه ۸۰ درصد، آن را به ۱٫۷۶ می رساند. دو عمل با مبلغ یکسان، اثر عددی یکسان ندارند.
اگر برای تهیه داراییِ موردنیاز بازپرداخت به تبدیل نیاز دارید، مقدار خالص دریافتی اهمیت دارد. تفاوت مبلغ مورد انتظار و اجرای سواپ توضیح می دهد چرا داشتن ارزش دلاری کافی، همیشه به معنی دریافت تعداد توکن موردنیاز نیست.
بازپرداخت را با توکن بدهی و در بازار درست انجام دهید
در حالت معمول، بدهی با همان دارایی قرض گرفته شده بازپرداخت می شود؛ مثلاً اگر ۱٬۰۰۰ واحد از یک توکن دلاری قرض گرفته اید، اصل بدهی با همان ۱٬۰۰۰ واحد به علاوه سود انباشته آن تسویه می شود. داشتن توکن دلاری دیگری، خودبه خود این بدهی را نمی بندد. ممکن است رابط مسیر تبدیل یا بازپرداخت با وثیقه ارائه کند، اما وجود آن به پشتیبانی همان بازار بستگی دارد.
برای بازپرداخت، موقعیت درست را باز کنید، دارایی بدهی و مقدار را مشخص کنید، در صورت نیاز اجازه استفاده از توکن را بدهید و سپس تراکنش اصلی را تأیید کنید. اجازه استفاده از توکن، به تنهایی بازپرداخت نیست. پس از ثبت تراکنش، کاهش بدهی و ضریب سلامت جدید را در همان موقعیت ببینید.
اگر دارایی از صرافی می آید، زمان انتقال و هزینه برداشت نیز در دسترس بودن مبلغ نهایی نقش دارند. برای برنامه ریزی هزینه، کارمزدهای اکسنوین را جدا از هزینه تراکنش آوه بخوانید. راهنمای حداقل واریز و انتقال آزمایشی هم برای مرحله ای مفید است که مقصد شما یک حساب صرافی است؛ واریز به صرافی با بازپرداخت مستقیم قرارداد آوه فرق دارد.
پرسش های متداول
آیا ضریب سلامت بالاتر از ۱ یعنی موقعیت همیشه امن است؟
خیر. عدد بالاتر از ۱ وضعیت فعلی را توصیف می کند. تغییر قیمت وثیقه و بدهی، سود انباشته و قواعد بازار می توانند این عدد را عوض کنند؛ یک عدد ثابت برای همه ترکیب های دارایی مناسب نیست.
برای وام گرفتن از آوه باید توکن AAVE داشته باشم؟
در وام وثیقه دار معمولی، مسئله اصلی داشتن وثیقه پذیرفته شده و رعایت شرایط بازار است، نه صرفاً مالکیت توکن AAVE. نام پروتکل را با دارایی ای که باید به عنوان وثیقه سپرده شود یکی نگیرید.
اگر قیمت ثابت بماند، ضریب سلامت هم ثابت می ماند؟
لزوماً نه. انباشته شدن سود می تواند ارزش بدهی را بیشتر کند و ضریب سلامت را کاهش دهد. تغییر تنظیمات بازار یا عملیات خود کاربر نیز بر نتیجه اثر می گذارد.
جمع بندی
برای خواندن یک موقعیت آوه، از چهار چیز شروع کنید: وثیقه فعال، دارایی و مبلغ بدهی، آستانه مخصوص بازار و ضریب سلامت پس از عملیات پیشنهادی. این چهار مورد نشان می دهند قرض گرفتن یا برداشت بعدی چه تغییری در پشتوانه وام شما ایجاد می کند.