ریپل چیست؟ تفاوت 3 مفهوم Ripple، XRP و XRP Ledger
ریپل چیست؟ تفاوت 3 مفهوم ریپل، XRP و XRP Ledger
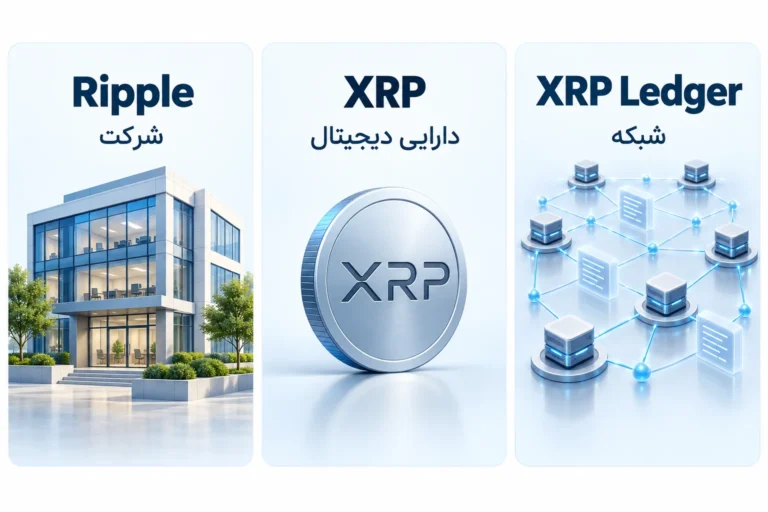
ریپل نام شرکت است، XRP دارایی دیجیتال و XRP Ledger شبکه آن است. تصویر، نمایش مفهومی این تفاوت است.
ریپل چیست؟ ریپل (Ripple) نام یک شرکت فعال در فناوری پرداخت است. XRP دارایی دیجیتال بومی شبکه XRP Ledger است و با سهام شرکت ریپل تفاوت دارد. XRP Ledger هم یک شبکه و دفترکل عمومی است؛ این سه نام به یک چیز اشاره نمی کنند. پرسش های رسمی ریپل این تفاوت را توضیح می دهد.
XRP Ledger در سال 2012 راه اندازی شد و برای تأیید تراکنش ها از سازوکار اجماع خود استفاده می کند، نه استخراج به روش بیت کوین. برای شناخت ساختار شبکه و تفاوت آن با شرکت ریپل، راهنمای رسمی XRP Ledger را ببینید.
در ادامه، کاربرد خدمات پرداخت ریپل و کارهایی را می بینیم که بانک ها برای استفاده از این فناوری باید انجام دهند.
استفاده یک مؤسسه از محصولات ریپل نیز به تنهایی به معنی خرید XRP یا تضمین رشد قیمت آن نیست.
فهرست مطالب
نقش ریپل در پرداخت های بین مرزی
ریپل خدماتی برای پرداخت های بین مرزی به مؤسسات مالی و کسب وکارها ارائه می کند. در این پرداخت ها، علاوه بر انتقال پول، تبدیل ارز، بررسی اطلاعات فرستنده و گیرنده و رسیدن وجه به مقصد هم اهمیت دارد. نوع خدمت و مسیر پرداخت مشخص می کند که چه مؤسساتی در انجام آن نقش دارند.
برای نمونه، در سرویس Payments Direct می توان پیش از ثبت پرداخت، نرخ تبدیل ارز، کارمزد و مبلغ قابل دریافت را دید و سپس وضعیت پرداخت را پیگیری کرد. این قابلیت به شفافیت هزینه و روند انتقال کمک می کند؛ اما به معنی کارمزد ثابت برای همه پرداخت ها نیست.
زمان رسیدن پول نیز به کشور، ارز و شبکه پرداخت مقصد بستگی دارد. جدول مسیرهای پرداخت برای بعضی مسیرها پردازش شبانه روزی و برای بعضی دیگر ساعت پایان پذیرش یا محدودیت روزهای کاری را مشخص کرده است. بنابراین نمی توان همه انتقال ها را فوری دانست.
فرصت ها و محدودیت های شبکه پرداخت
گسترش یک شبکه پرداخت به همکاری بانک ها، زیرساخت و ضوابط هر کشور وابسته است؛ حجم پرداخت را نباید با سود شرکت یا بازده خریداران XRP یکی دانست.
برای ارزیابی این فناوری، یک مؤسسه می تواند ابتدا چند مسیر پرداخت و گروه محدودی از مشتریان را انتخاب کند. سپس هزینه کل، زمان رسیدن وجه، میزان خطا و کیفیت پیگیری را با روش قبلی مقایسه کند. این مقایسه نشان می دهد خدمت جدید در کدام کاربرد مزیت عملی دارد.
گسترش مرحله ای فرصت اصلاح فرایندها را فراهم می کند، اما موفقیت یک آزمایش محدود، عملکرد مشابه در همه کشورها یا حجم های بالاتر را تضمین نمی کند. تصمیم به توسعه باید بر نتیجه واقعی پرداخت ها، ظرفیت عملیاتی و شرایط هر بازار تکیه داشته باشد.
امکانات مورد نیاز
پیش از شروع، مؤسسه باید مشخص کند چه مشتریانی، در کدام کشورها و با چه ارزهایی از خدمت استفاده می کنند. اطلاعات حساب یا کیف پول مقصد، مدارک شناسایی مورد نیاز و محدودیت هر مسیر نیز باید روشن باشد. جزئیات این موارد با نوع خدمت و کشور مقصد تغییر می کند.
برای استفاده از Payments Direct، راهنمای رسمی این سرویس عقد قرارداد خدمت، تنظیم مسیرهای پرداخت با نماینده ریپل و راه اندازی دسترسی کاربران یا اتصال نرم افزاری را بیان می کند. بنابراین پیوستن یک بانک یا کسب وکار، به آمادگی قراردادی و فنی نیاز دارد.
در داخل مؤسسه هم باید مسئول ثبت و تأیید پرداخت، پیگیری خطا و پاسخ گویی به مشتری مشخص باشد. شروع با دامنه محدود می تواند به آموزش کارکنان و بررسی هماهنگی سرویس با سامانه های موجود کمک کند.
برای راه اندازی این فناوری چه چیزهایی لازم است؟
اتصال فنی زمانی مفید است که سامانه داخلی مؤسسه بتواند وضعیت واقعی هر پرداخت را دنبال کند. ثبت درخواست، بررسی اطلاعات، انتقال وجه و تکمیل پرداخت مراحل جداگانه اند؛ دریافت پاسخ اولیه از نرم افزار به تنهایی به معنی رسیدن پول به گیرنده نیست.
در مستندات چرخه پرداخت، علاوه بر تکمیل موفق، وضعیت هایی مانند رد شدن درخواست، خطای فنی و برگشت وجه نیز تعریف شده است. نرم افزار مؤسسه باید این نتیجه ها را از هم تشخیص دهد و برای پیگیری هرکدام روش مشخصی داشته باشد.
پیش از افزایش حجم پرداخت، لازم است هماهنگی گزارش ها و حساب ها، مدیریت درخواست تکراری و واکنش سامانه به قطع ارتباط بررسی شود. حدود دسترسی کارکنان و مسئولیت هر طرف نیز باید روشن باشد و با تغییر خدمت یا دامنه فعالیت دوباره ارزیابی شود.
مشکلات پیش بینی نشده
در راه اندازی یا گسترش یک خدمت پرداخت، ممکن است مشکلاتی آشکار شود که در آزمایش اولیه دیده نشده اند؛ برای مثال، اطلاعات ناقص گیرنده، رد پرداخت در مقصد یا اختلال یکی از سامانه های مرتبط. به همین دلیل، ارزیابی فقط با سنجش سرعت انتقال کامل نمی شود.
حفاظت از داده های مشتری، امنیت دسترسی ها، ثبت رویدادها و توان ادامه خدمت هنگام اختلال نیز باید بررسی شود. اجرای محدود و بازبینی خطاهای واقعی می تواند به شناسایی این مسائل کمک کند، اما جای کنترل های امنیتی و نظارت مستمر را نمی گیرد.
در راهنمای مدیریت وضعیت پرداخت نیز آمده است که علت خطا باید پیش از تصمیم به ارسال دوباره بررسی شود. برای مؤسسه استفاده کننده، داشتن مسیر روشن پیگیری و اطلاع رسانی به مشتری به اندازه اتصال اولیه اهمیت دارد.
نمونه های تاریخی شبکه های پرداخت
همکاری مؤسسات مالی برای ساخت شبکه پرداخت، سابقه ای پیش از فناوری های امروزی دارد. سامانه EURO1 متعلق به EBA CLEARING در سال 1999 برای پردازش پرداخت های عمدتاً کلان یورویی راه اندازی شد. معرفی رسمی EURO1 میان تعداد بانک های مشارکت کننده و تعداد شناسه های بانکی قابل دسترس تفاوت می گذارد؛ این دو آمار را نباید یکی دانست.
در بریتانیا، سرویس Faster Payments در 27 مه 2008 آغاز به کار کرد؛ این تاریخ در تاریخچه رسمی Pay.UK ثبت شده است. این نمونه، بخشی از سابقه توسعه زیرساخت پرداخت سریع در شبکه بانکی است.
سامانه پرداخت فوری RT1 متعلق به EBA CLEARING نیز در سال 2017 راه اندازی شد؛ بنابراین توصیف آن به عنوان طرحی که هنوز در حال تأسیس است، مربوط به گذشته است. اطلاعیه رسمی EBA CLEARING سال آغاز فعالیت RT1 را تأیید می کند.
این نمونه ها برای بررسی تجربه همکاری بانک ها مفیدند. با این حال، از تاریخچه آن ها نمی توان درباره عملکرد فناوری ریپل یا ارزش XRP نتیجه قطعی گرفت. هر شبکه به بررسی جداگانه معماری، مقررات، امنیت و عملکرد عملیاتی نیاز دارد.
ساخت کیف پول و نگهداری XRP
برای نگهداری XRP، ابتدا تفاوت کیف پول امانی و غیرامانی را بشناسید. در نوع امانی، ارائه دهنده مدیریت دارایی را انجام می دهد؛ در نوع غیرامانی، مسئول حفاظت از کلیدها و عبارت بازیابی خودتان هستید. صرف ساخت حساب در یک سایت، به معنی داشتن کیف پول شخصی نیست. راهنمای کیف پول های XRP Ledger را پیش از انتخاب بخوانید.
در انتقال به بعضی صرافی ها، علاوه بر آدرس به تگ مقصد یا Destination Tag نیاز دارید. همان اطلاعاتی را وارد کنید که مقصد برای واریز شما نمایش می دهد؛ تگ را حدس نزنید. مستندات رسمی تگ مقصد دلیل استفاده از آن را توضیح می دهد. حساب های شخصی شبکه نیز الزامات ذخیره دارند که ممکن است تغییر کند؛ مقدار جاری را از مستندات ذخیره حساب بررسی کنید.
هزینه تراکنش شبکه را با کارمزد برداشت صرافی یکی ندانید. طبق مستندات هزینه تراکنش XRP Ledger، مقدار کوچکی XRP برای اجرای تراکنش مصرف و نابود می شود تا ارسال درخواست های انبوه هزینه داشته باشد. این مبلغ به شرکت ریپل یا اعتبارسنج ها به عنوان سود پرداخت نمی شود. سرویس واسطه ممکن است کارمزد جداگانه ای بگیرد؛ بنابراین مبلغ نهایی برداشت را در همان سرویس بررسی کنید و از روی یک عدد قدیمی در مقاله تصمیم نگیرید.
خرید و فروش XRP
منظور رایج از خرید ریپل، خرید XRP است؛ نه خرید سهام شرکت Ripple. پیش از سفارش، شبکه واریز و برداشت، تگ مقصد در صورت نیاز، کارمزد و شرایط جاری سرویس را بررسی کنید. نوسان قیمت و خطای انتقال می تواند باعث زیان شود و این مطلب توصیه به سرمایه گذاری نیست. برای آشنایی با نگهداری دارایی، راهنمای کیف پول و حفاظت از کلیدها را نیز بخوانید؛ سازگاری با XRP باید جداگانه بررسی شود.